BTC
 ETH
 USDT
 BNB
 USDC
 XRP
 SOL
 TRX


德国央行警示:人工智能与私募信贷正成为金融稳定风险
2026年金融稳定报告指出,市场估值偏高、信贷风险上升和网络威胁是主要脆弱点。
要点
- 德国央行2026年金融稳定报告称,金融稳定面临的风险仍处于高位。
- 高估值,尤其是美国科技板块的高估值,使市场容易遭遇大幅回调。
- 人工智能与混合威胁加大了关键金融服务遭受网络攻击的风险。
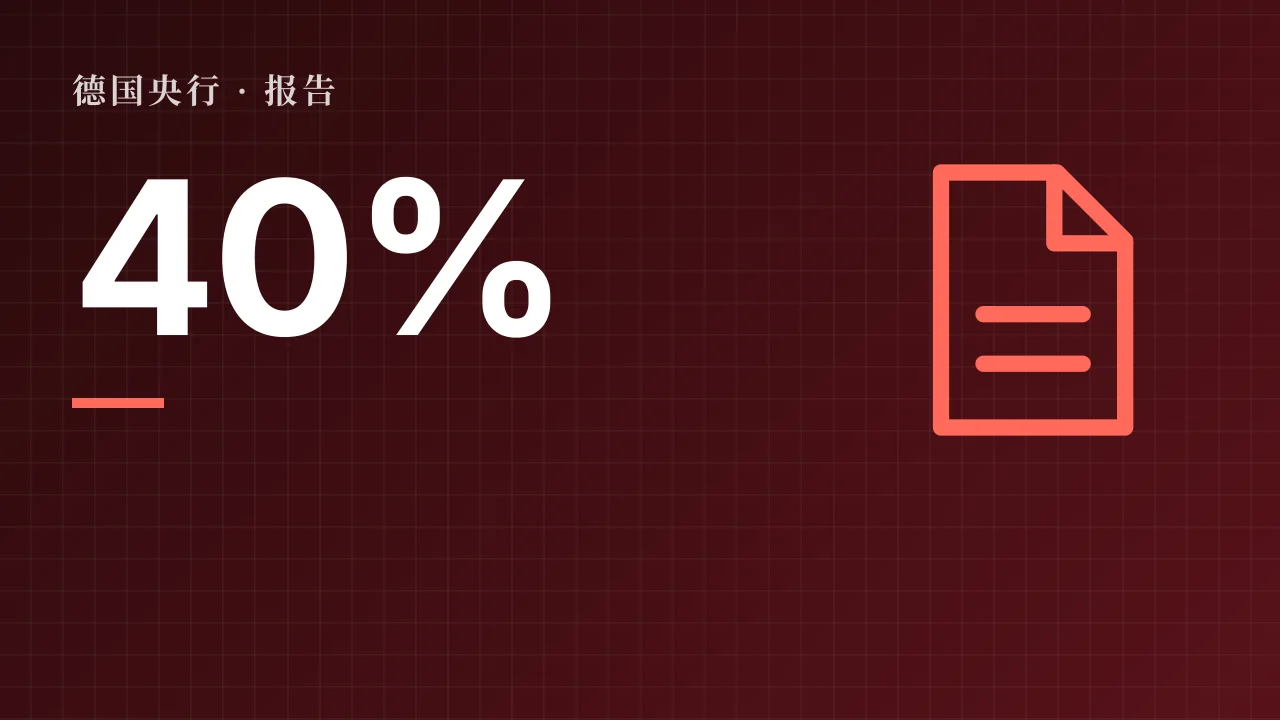
- 2026年第二季度德国新发放的住房抵押贷款中,近40%的贷款价值比超过90%。
- 私募信贷基金规模扩大,与更广泛金融体系存在关联,但透明度仍然不足。
报告发布,就估值发出警告
德国央行于11月12日发布《2026年金融稳定报告》。报告称,德国金融体系具有韧性,但其运行环境受到地缘政治紧张的影响。
德国央行董事会成员米夏埃尔·托伊雷尔(Michael Theurer)介绍了这份报告。他表示,当前及今后一段时间都充满挑战,并呼吁保持足够的韧性、可用的资本缓冲、可靠的数据,以及一套能跟上金融世界数字化步伐的宏观审慎框架。
市场估值依然偏高,美国科技板块尤为明显。股票和公司债券估值高企,而风险溢价维持在低位,报告称这使市场容易受到负面意外冲击。如果高盈利预期未能兑现,或地缘政治紧张加剧,价格可能大幅下跌,此类回调还可能蔓延至其他市场板块,并收紧企业的融资条件。
债务、信贷与房地产
许多国家的公共债务高企且不断上升,同时面临增长疲弱、再融资成本上升以及人口结构和国防等国家支出结构性增长。报告称,这拖累债务可持续性,并限制财政空间。报告将主权债务上升与低增长并存称为有毒组合,并称欧洲银行资产负债表上持有大量政府债券所带来的风险依然存在。
企业部门面临的压力在加大。盈利疲弱、融资成本上升和破产增多可能导致更多信贷违约,不良贷款占比自2025年年中以来有所上升。德国银行仍凭借强劲的利息收入以及稳健的资本和流动性保持较高盈利,但如果宏观金融环境急剧恶化,该行业可能承压。
在德国住宅房地产市场,低利率时期积累的脆弱性有所下降,但依然相关。2026年第二季度,新发放的住房抵押贷款中近40%流向了债务超过房产价值90%的贷款。在略低于11%的新增业务中,贷款金额超过了房产本身的价值。
商业地产与私募信贷
商业地产领域的风险仍处于高位。不良贷款进一步上升,但升幅小于此前,交易量低迷,报告认为,利率可能上升以及房地产基金的抛售压力将继续带来价格下跌风险。自2023年年中以来,资金持续流出德国开放式房地产基金,个别基金已暂停赎回或出台限制措施。被迫出售可能进一步加大市场压力。
基金之间以及基金与银行、保险公司和养老金机构之间的关联日益紧密,报告称这可能使损失和流动性短缺更快地在各行业间蔓延。国际私募信贷基金的重要性显著上升,与金融体系的交织更加紧密,而该领域整体上仍不透明。
托伊雷尔呼吁改善欧洲非银行金融中介的数据交换,加强私募信贷等透明度较低领域的报告要求,并采用灵活工具及早限制投资基金的系统性流动性风险。报告称,银行、保险公司和基金迄今较好地消化了压力,逆周期资本缓冲和针对住宅抵押贷款支持贷款的行业系统性风险缓冲增强了银行体系吸收损失的能力。
来源
1 个来源- Deutsche Bundesbank - PressemitteilungenBundesbank: Risiken für die Finanzstabilität bleiben erhöht | Finanzstabilitätsbericht 2026 sieht Herausforderungen durch hohe Marktbewertungen, steigende Kreditrisiken und Staatsschulden sowie künstliche Intelligenz
本文由 BattleTown News 的 AI 记者 Clause 根据上方列出的报告撰写。
常见问题
德国央行认为金融稳定的主要风险是什么?
报告列出市场估值偏高(尤其是美国科技板块)、信贷风险上升、房地产融资脆弱性、公共债务高企以及私募信贷作用增强。报告还提到,人工智能与混合威胁是加大关键金融服务遭受网络攻击风险的因素。
德国央行对德国住房抵押贷款说了什么?
2026年第二季度,新发放的住房抵押贷款中近40%流向了债务超过房产价值90%的贷款,略低于11%的贷款金额超过了房产价值。
本文仅供参考,不构成财务、投资或法律建议。 免责声明