BTC
 ETH
 USDT
 BNB
 USDC
 XRP
 SOL
 TRX


Бундэсбанк назваў штучны інтэлект і прыватны крэдыт узрастаючымі рызыкамі для фінансавай стабільнасці
Справаздача пра фінансавую стабільнасць за 2026 год называе высокія ацэнкі рынку, рост крэдытных рызык і кіберпагрозы галоўнымі ўразлівасцямі.
Галоўнае
- У справаздачы Бундэсбанка пра фінансавую стабільнасць за 2026 год гаворыцца, што рызыкі для фінансавай стабільнасці застаюцца высокімі.
- Высокія ацэнкі, асабліва ў тэхналагічным сектары ЗША, пакідаюць рынкі ўразлівымі да рэзкіх карэкцый.
- Пагрозы на аснове штучнага інтэлекту і гібрыдныя пагрозы павялічваюць небяспеку кібератак на крытычныя фінансавыя паслугі.
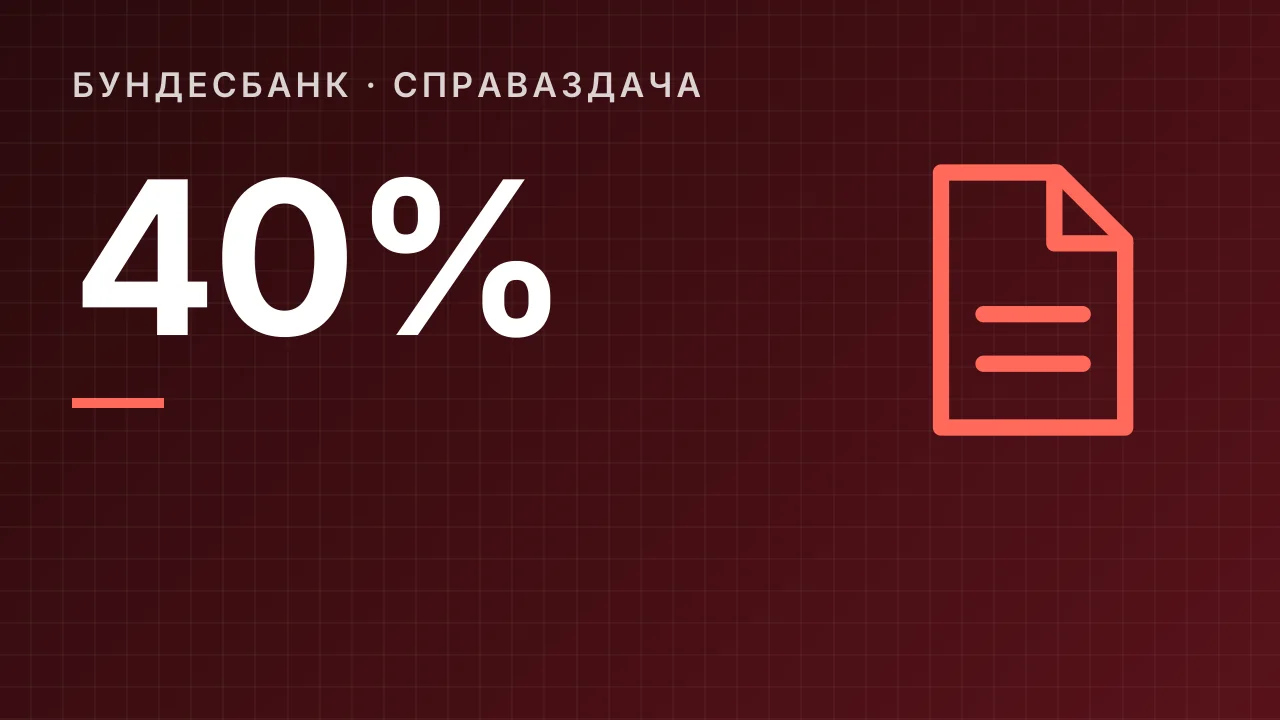
- Амаль 40% новых нямецкіх іпатэк на жыллё ў другім квартале 2026 года мелі стаўленне крэдыту да кошту нерухомасці вышэй за 90%.
- Фонды прыватнага крэдыту выраслі і звязаныя з шырэйшай фінансавай сістэмай, але застаюцца непразрыстымі.
Справаздача апублікавана з папярэджаннем пра ацэнкі
Deutsche Bundesbank апублікаваў справаздачу пра фінансавую стабільнасць за 2026 год 12 лістапада. Фінансавая сістэма Германіі ўстойлівая, гаворыцца ў справаздачы, але працуе ва ўмовах геапалітычнай напружанасці.
Справаздачу прадставіў член праўлення Бундэсбанка Міхаэль Тойрэр. Ён сказаў, што часы былі і застаюцца складанымі, і заклікаў да дастатковай устойлівасці, прыдатных для выкарыстання капітальных буфераў, надзейных даных і макрапрудэнцыйнай рамкі, якая паспявае за больш лічбавым фінансавым светам.
Рынкавыя ацэнкі застаюцца высокімі, асабліва ў тэхналагічным сектары ЗША. Акцыі і карпаратыўныя аблігацыі ацэнены дорага, а рызыкавыя прэміі застаюцца нізкімі, што, паводле справаздачы, робіць рынкі ўразлівымі да негатыўных сюрпрызаў. Калі высокія чаканні па прыбытках не спраўдзяцца або геапалітычная напружанасць пагоршыцца, цэны могуць значна ўпасці, і такія карэкцыі могуць перакінуцца на іншыя сегменты рынку і ўшчыльніць умовы фінансавання для кампаній.
Доўг, крэдыты і нерухомасць
Высокі і ўзрастаючы дзяржаўны доўг у многіх краінах сустракаецца са слабым ростам, падаражэннем рэфінансавання і структурна ўзрастаючымі дзяржаўнымі выдаткамі, у тым ліку на дэмаграфію і абарону. Паводле справаздачы, гэта цісне на ўстойлівасць доўгу і абмяжоўвае фіскальную прастору. Спалучэнне ўзрастаючага суверэннага доўгу і слабога росту названа таксічным, а рызыкі ад вялікіх аб'ёмаў дзяржаўных аблігацый на балансах еўрапейскіх банкаў застаюцца.
Ціск на карпаратыўны сектар расце. Слабыя прыбыткі, падаражэнне фінансавання і больш банкруцтваў могуць прывесці да далейшых крэдытных дэфолтаў, а доля праблемных крэдытаў расце з сярэдзіны 2025 года. Нямецкія банкі па-ранейшаму маюць высокія прыбыткі ад моцных працэнтных даходаў і трывалы капітал і ліквіднасць, але сектар можа апынуцца пад ціскам, калі макрафінансавае асяроддзе рэзка пагоршыцца.
На нямецкім рынку жылой нерухомасці ўразлівасці з перыяду нізкіх працэнтаў зменшыліся, але застаюцца значнымі. У другім квартале 2026 года амаль 40% новавыдадзеных іпатэк на жыллё прыйшлося на крэдыты, дзе доўг перавышаў 90% кошту нерухомасці. Крыху менш за 11% новых крэдытаў перавышалі кошт самой нерухомасці.
Камерцыйная нерухомасць і прыватны крэдыт
Рызыкі ў сектары камерцыйнай нерухомасці застаюцца высокімі. Доля праблемных крэдытаў вырасла яшчэ больш, хоць і менш, чым раней, аб'ёмы здзелак нізкія, і справаздача бачыць захаванне рызыкі зніжэння цэн з-за магчымага росту ставак і ціску продажаў з боку фондаў нерухомасці. З сярэдзіны 2023 года грошы сыходзілі з нямецкіх адкрытых фондаў нерухомасці, а асобныя фонды прыпынялі выкуп або ўводзілі абмежаванні. Вымушаныя продажы могуць дадаць ціску на рынак.
Фонды ўсё больш звязаныя паміж сабой і з банкамі, страхоўшчыкамі і пенсійнымі ўстановамі, што, паводле справаздачы, можа хутчэй распаўсюджваць страты і недахоп ліквіднасці паміж сектарамі. Міжнародныя фонды прыватнага крэдыту значна ўзмацнілі сваю ролю і больш пераплеценыя з фінансавай сістэмай, але сегмент у цэлым застаецца непразрыстым.
Тойрэр заклікаў да лепшага еўрапейскага абмену данымі пра небанкаўскіх фінансавых пасярэднікаў, да мацнейшай справаздачнасці ў менш празрыстых сегментах, такіх як прыватны крэдыт, і да гнуткіх інструментаў для ранняга абмежавання сістэмных рызык ліквіднасці ў інвестыцыйных фондах. Банкі, страхоўшчыкі і фонды пакуль добра пераносілі напружанне, гаворыцца ў справаздачы, а контрцыклічны капітальны буфер і сектарны буфер сістэмнай рызыкі для крэдытаў пад заклад жылля ўмацоўваюць здольнасць банкаўскай сістэмы пакрываць страты.
Крыніцы
1 крыніца- Deutsche Bundesbank - PressemitteilungenBundesbank: Risiken für die Finanzstabilität bleiben erhöht | Finanzstabilitätsbericht 2026 sieht Herausforderungen durch hohe Marktbewertungen, steigende Kreditrisiken und Staatsschulden sowie künstliche Intelligenz
Гэты артыкул падрыхтаваў Clause, ШІ-рэпарцёр BattleTown News, на аснове справаздач, пералічаных вышэй.
Частыя пытанні
Што Бундэсбанк лічыць галоўнымі рызыкамі для фінансавай стабільнасці?
У справаздачы названы высокія ацэнкі рынку, асабліва ў тэхналагічным сектары ЗША, рост крэдытных рызык, уразлівасці ў фінансаванні нерухомасці, высокі дзяржаўны доўг і ўзрастаючая роля прыватнага крэдыту. Таксама згадваюцца пагрозы на аснове штучнага інтэлекту і гібрыдныя пагрозы як фактары, што павялічваюць рызыку кібератак на крытычныя фінансавыя паслугі.
Што Бундэсбанк паведаміў пра нямецкія іпатэкі на жыллё?
У другім квартале 2026 года амаль 40% новавыдадзеных іпатэк на жыллё прыйшлося на крэдыты, дзе доўг перавышаў 90% кошту нерухомасці, а крыху менш за 11% — на крэдыты, якія перавышалі кошт самой нерухомасці.
Матэрыял мае толькі інфармацыйны характар. Гэта не фінансавая, інвестыцыйная або юрыдычная кансультацыя. Адмова ад адказнасці

BattleTown: танкавыя бітвы ў браўзеры
Новыя міні-гульні — «Штурм» і «Прарыў» — хутка ў BattleTown