BTC
 ETH
 USDT
 BNB
 USDC
 XRP
 SOL
 TRX


Бундесбанк ИИ мен жеке кредитті қаржылық тұрақтылыққа төнетін өсіп келе жатқан тәуекелдер деп атады
2026 жылғы Қаржылық тұрақтылық туралы есепте нарықтық құнның жоғарылығы, кредит тәуекелдерінің өсуі және киберқауіптер негізгі осал тұстар ретінде аталған.
Басты ойлар
- Бундесбанктің 2026 жылғы Қаржылық тұрақтылық туралы есебінде қаржылық тұрақтылыққа төнетін тәуекелдер жоғары күйінде қалып отырғаны айтылады.
- Жоғары құндылықтар, әсіресе АҚШ-тың технология секторында, нарықтарды күрт түзетулерге осал етеді.
- ИИ және гибридтік қауіптер маңызды қаржылық қызметтерге кибершабуыл қаупін арттырады.
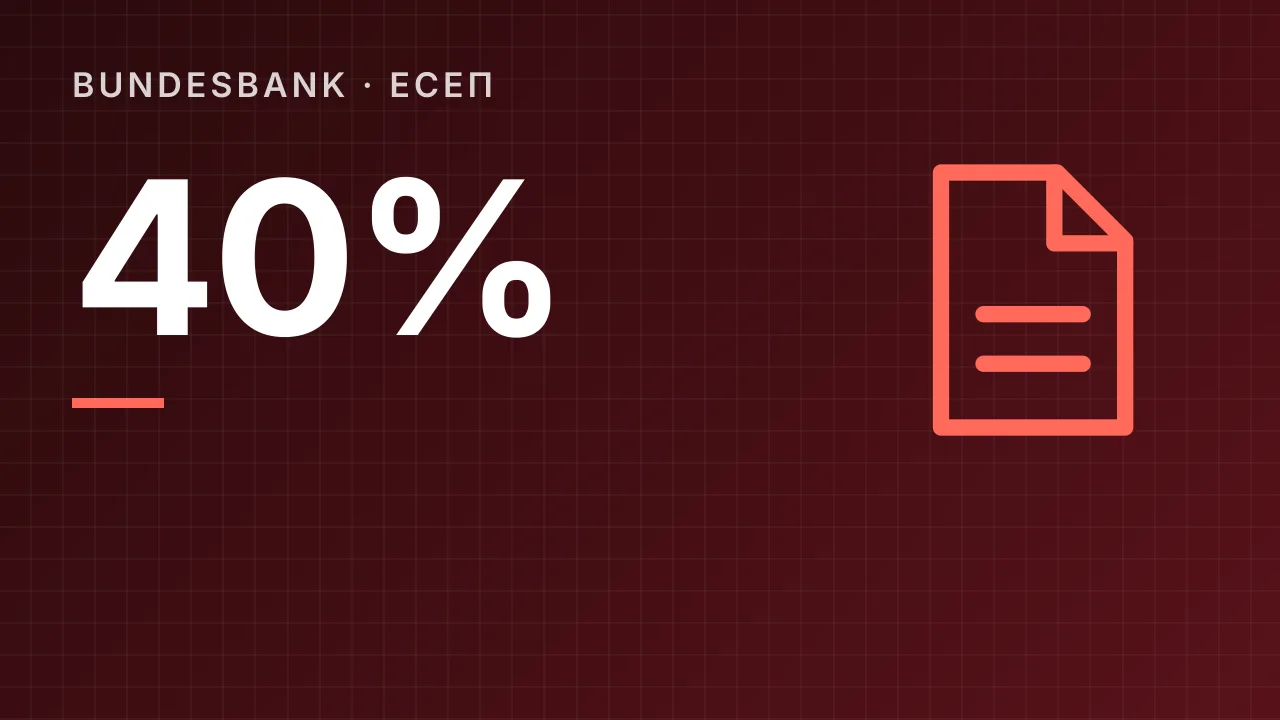
- 2026 жылдың екінші тоқсанында жаңадан берілген неміс тұрғын үй ипотекасының 40%-ға жуығында қарыздың мүлік құнына қатынасы 90%-дан жоғары болды.
- Жеке кредит қорлары өсіп, кеңірек қаржы жүйесімен байланысты, бірақ түсініксіз күйінде қалып отыр.
Есеп құндылықтар туралы ескертумен жарияланды
Deutsche Bundesbank 2026 жылғы Қаржылық тұрақтылық туралы есебін 12 қарашада жариялады. Неміс қаржы жүйесі төзімді, дейді есеп, бірақ ол геосаяси шиеленіс қалыптастырған ортада жұмыс істейді.
Есепті Бундесбанк басқармасының мүшесі Михаэль Тойрер таныстырды. Ол қазіргі уақыт қиын және солай қала беретінін айтып, жеткілікті төзімділікке, пайдалануға жарамды капитал буферлеріне, сенімді деректерге және цифрлық қаржы әлеміне ілесетін макропруденциялық шеңберге шақырды.
Нарықтық құндылықтар әлі де жоғары, әсіресе АҚШ-тың технология секторында. Акциялар мен корпоративтік облигациялар қымбат бағаланып, тәуекел сыйлықақылары төмен күйінде қалып отыр, бұл нарықтарды жағымсыз тосынсыйларға осал етеді, дейді есеп. Егер жоғары пайда күтулері ақталмаса немесе геосаяси шиеленіс ушықса, бағалар айтарлықтай құлауы мүмкін, ал мұндай түзетулер басқа нарық сегменттеріне таралып, компаниялардың қаржыландыру шарттарын қатайтуы ықтимал.
Қарыз, кредит және жылжымайтын мүлік
Көптеген елдердегі жоғары және өсіп келе жатқан мемлекеттік қарыз өсімнің әлсіздігімен, қайта қаржыландыру құнының өсуімен және демография мен қорғанысты қоса алғанда, құрылымдық түрде өсіп келе жатқан мемлекеттік шығыстармен ұштасып отыр. Бұл қарыздың тұрақтылығына салмақ салып, фискалдық мүмкіндіктерді шектейді, дейді есеп. Онда өсіп келе жатқан мемлекеттік қарыз бен төмен өсімнің үйлесімі улы деп аталып, еуропалық банктер балансындағы ірі мемлекеттік облигация қорларынан туындайтын тәуекелдер сақталып отырғаны айтылады.
Корпоративтік секторға қысым күшейіп келеді. Пайданың әлсіздігі, қаржыландыру құнының өсуі және банкроттықтардың көбеюі кредиттік дефолттардың одан әрі өсуіне әкелуі мүмкін, ал проблемалық кредиттердің үлесі 2025 жылдың ортасынан бері өсті. Неміс банктерінің жоғары пайыздық кірістерден түскен пайдасы, капиталы мен өтімділігі әлі де мықты, бірақ макроқаржылық орта күрт нашарласа, сектор қысымға түсуі мүмкін.
Неміс тұрғын үй нарығында төмен пайыздық мөлшерлеме кезеңінен қалған осал тұстар азайғанымен, өзекті күйінде қалып отыр. 2026 жылдың екінші тоқсанында жаңадан берілген тұрғын үй ипотекасы көлемінің 40%-ға жуығы қарызы мүлік құнының 90%-нан асатын кредиттерге тиесілі болды. Жаңа бизнестің 11%-ға жуығында кредит мүліктің өз құнынан асып түсті.
Коммерциялық жылжымайтын мүлік және жеке кредит
Коммерциялық жылжымайтын мүлік секторындағы тәуекелдер жоғары күйінде қалып отыр. Проблемалық кредиттер бұрынғыға қарағанда аз болса да, одан әрі өсті, мәмілелер көлемі төмен, ал есеп мөлшерлемелердің ықтимал өсуінен және жылжымайтын мүлік қорлары тарапынан сату қысымынан бағаның төмендеу тәуекелін жалғасып отыр деп көреді. 2023 жылдың ортасынан бері неміс ашық жылжымайтын мүлік қорларынан ақша шығып жатыр, кейбір қорлар өтеулерді тоқтатты немесе шектеулер енгізді. Мәжбүрлі сатылымдар нарыққа қысымды күшейтуі мүмкін.
Қорлар бір-бірімен және банктермен, сақтандырушылармен, зейнетақы мекемелередімен барған сайын тығыз байланысып отыр, бұл шығындар мен өтімділік тапшылығын секторлар арасында тезірек таратуы мүмкін, дейді есеп. Халықаралық жеке кредит қорларының маңызы қатты өсіп, олар қаржы жүйесімен көбірек астасып келеді, алайда бұл сегмент тұтастай алғанда түсініксіз күйінде қалып отыр.
Тойрер банк емес қаржы делдалдары үшін еуропалық деректер алмасуды жақсартуға, жеке кредит сияқты ашық емес сегменттерде есептілікті күшейтуге және инвестициялық қорларда жүйелік өтімділік тәуекелдерін ерте шектейтін икемді құралдарға шақырды. Банктер, сақтандырушылар мен қорлар қысымды осы уақытқа дейін жақсы сіңірді, дейді есеп, ал контрциклдік капитал буфері мен тұрғын үй ипотекасымен қамтамасыз етілген кредиттерге арналған секторлық жүйелік тәуекел буфері банк жүйесінің шығындарды сіңіру қабілетін күшейтеді.
Дереккөздер
1 дереккөз- Deutsche Bundesbank - PressemitteilungenBundesbank: Risiken für die Finanzstabilität bleiben erhöht | Finanzstabilitätsbericht 2026 sieht Herausforderungen durch hohe Marktbewertungen, steigende Kreditrisiken und Staatsschulden sowie künstliche Intelligenz
Бұл материалды BattleTown News ЖИ-репортері Clause жоғарыда көрсетілген есептер негізінде жазды.
Жиі қойылатын сұрақтар
Бундесбанк қаржылық тұрақтылыққа төнетін негізгі тәуекелдерді қалай анықтайды?
Есепте нарықтық құнның жоғарылығы, әсіресе АҚШ-тағы технология секторында, кредит тәуекелдерінің өсуі, жылжымайтын мүлікті қаржыландырудағы осал тұстар, мемлекеттік қарыздың көптігі және жеке кредиттің рөлінің артуы негізгі тәуекелдер ретінде аталған. Сондай-ақ ИИ және гибридтік қауіптер маңызды қаржылық қызметтерге кибершабуыл қаупін арттыратын факторлар қатарында көрсетілген.
Бундесбанк неміс тұрғын үй ипотекасы туралы не деді?
2026 жылдың екінші тоқсанында жаңадан берілген тұрғын үй ипотекасы көлемінің 40%-ға жуығы қарызы мүлік құнының 90%-нан асатын кредиттерге тиесілі болды, ал 11%-ға жуығында кредит мүліктің құнынан асып түсті.
Бұл материал тек ақпарат үшін берілген. Ол қаржылық, инвестициялық немесе заңгерлік кеңес емес. Жауапкершіліктен бас тарту

BattleTown: браузердегі танк шайқастары
Жаңа мини-ойындар — «Шабуыл» және «Бұзып өту» — жақында BattleTown-да