BTC
 ETH
 USDT
 BNB
 USDC
 XRP
 SOL
 TRX


Գերմանիայի դաշնային բանկը որպես ֆինանսական կայունության աճող ռիսկեր նշում է արհեստական բանականությունը և մասնավոր վարկերը
2026 թվականի ֆինանսական կայունության զեկույցը որպես հիմնական խոցելիություններ նշում է շուկայական բարձր գնահատականները, աճող վարկային ռիսկերը և կիբեռսպառնալիքները։
Գլխավորը
- Գերմանիայի դաշնային բանկի 2026 թվականի ֆինանսական կայունության զեկույցում ասվում է, որ ֆինանսական կայունության ռիսկերը մնում են բարձր։
- Բարձր գնահատականները, հատկապես ԱՄՆ տեխնոլոգիական հատվածում, շուկաները խոցելի են դարձնում կտրուկ ուղղումների նկատմամբ։
- Արհեստական բանականությունը և հիբրիդային սպառնալիքները մեծացնում են կրիտիկական ֆինանսական ծառայությունների վրա կիբեռհարձակումների վտանգը։
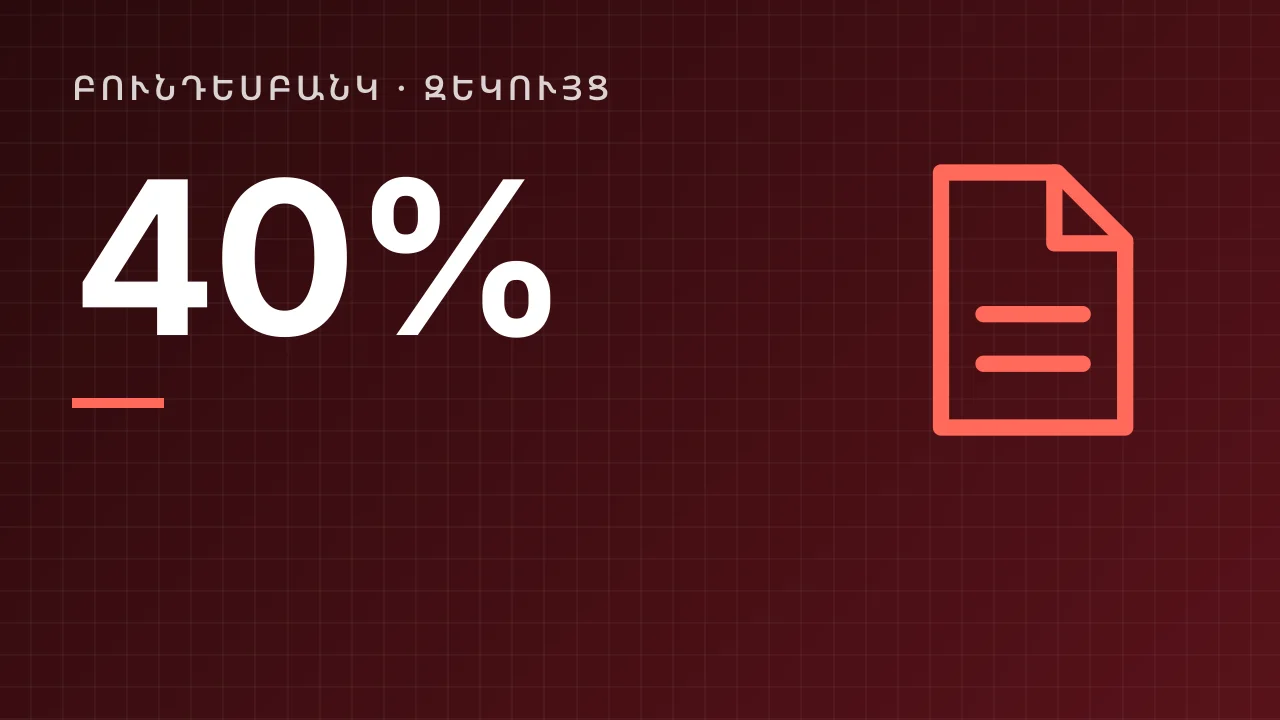
- 2026 թվականի երկրորդ եռամսյակում Գերմանիայում նոր տրված բնակարանային հիփոթեքների գրեթե 40%-ի դեպքում վարկի և գրավի հարաբերակցությունը գերազանցել է 90%-ը։
- Մասնավոր վարկային ֆոնդերն աճել են և կապված են ֆինանսական համակարգի հետ, սակայն մնում են անթափանց։
Զեկույցը հրապարակվել է գնահատականների վերաբերյալ նախազգուշացմամբ
Գերմանիայի դաշնային բանկը (Deutsche Bundesbank) հրապարակել է ֆինանսական կայունության 2026 թվականի զեկույցը նոյեմբերի 12-ին։ Զեկույցում ասվում է, որ գերմանական ֆինանսական համակարգը դիմացկուն է, սակայն գործում է աշխարհաքաղաքական լարվածությամբ պայմանավորված միջավայրում։
Զեկույցը ներկայացրել է բանկի խորհրդի անդամ Միխայել Թոյրերը։ Նա ասել է, որ ժամանակները եղել և մնում են բարդ, և կոչ է արել ապահովել բավարար դիմացկունություն, օգտագործելի կապիտալային բուֆերներ, հուսալի տվյալներ և մակրոպրուդենցիալ շրջանակ, որը համընթաց է զարգանում ավելի թվային ֆինանսական աշխարհի հետ։
Շուկայական գնահատականները մնում են հավակնոտ, հատկապես ԱՄՆ տեխնոլոգիական հատվածում։ Բաժնետոմսերն ու կորպորատիվ պարտատոմսերը բարձր են գնահատված, մինչդեռ ռիսկի հավելավճարները ցածր են, ինչը, ըստ զեկույցի, շուկաները խոցելի է դարձնում բացասական անակնկալների նկատմամբ։ Եթե շահույթի բարձր սպասումները չարդարացվեն կամ աշխարհաքաղաքական լարվածությունը սրվի, գները կարող են զգալիորեն իջնել, և նման ուղղումները կարող են տարածվել շուկայի այլ հատվածներում ու խստացնել ընկերությունների ֆինանսավորման պայմանները։
Պարտք, վարկեր և անշարժ գույք
Շատ երկրներում բարձր և աճող պետական պարտքը զուգակցվում է թույլ աճի, վերաֆինանսավորման ավելի բարձր ծախսերի և պետական կառուցվածքային աճող ծախսերի հետ, այդ թվում՝ ժողովրդագրության և պաշտպանության համար։ Զեկույցում ասվում է, որ դա ծանրացնում է պարտքի կայունությունը և սահմանափակում հարկաբյուջետային հնարավորությունները։ Աճող պետական պարտքի և ցածր աճի համադրությունը զեկույցը որակում է թունավոր և նշում, որ եվրոպական բանկերի հաշվեկշիռներում պետական պարտատոմսերի մեծ պաշարներից բխող ռիսկերը պահպանվում են։
Կորպորատիվ հատվածի վրա ճնշումն աճում է։ Թույլ շահույթը, ֆինանսավորման ավելի բարձր ծախսերը և սնանկությունների աճը կարող են հանգեցնել վարկերի լրացուցիչ դեֆոլտների, իսկ չաշխատող վարկերի մասնաբաժինը աճել է 2025 թվականի կեսերից։ Գերմանական բանկերը դեռևս ունեն բարձր շահույթ՝ ուժեղ տոկոսային եկամուտների, ինչպես նաև ամուր կապիտալի և իրացվելիության հաշվին, սակայն հատվածը կարող է ճնշման տակ հայտնվել, եթե մակրոֆինանսական միջավայրը կտրուկ վատթարանա։
Գերմանիայի բնակարանային անշարժ գույքի շուկայում ցածր տոկոսադրույքների շրջանի խոցելիությունները նվազել են, սակայն մնում են արդիական։ 2026 թվականի երկրորդ եռամսյակում նոր տրված բնակարանային հիփոթեքային ծավալի գրեթե 40%-ը բաժին է ընկել վարկերի, որոնց դեպքում պարտքը գերազանցել է գույքի արժեքի 90%-ը։ Նոր գործարքների 11%-ից մի փոքր պակասի դեպքում վարկը գերազանցել է հենց գույքի արժեքը։
Առևտրային անշարժ գույք և մասնավոր վարկեր
Առևտրային անշարժ գույքի հատվածում ռիսկերը մնում են բարձր։ Չաշխատող վարկերն աճել են, թեև ավելի քիչ, քան նախկինում, գործարքների ծավալները ցածր են, և զեկույցը շարունակական ռիսկ է տեսնում գների անկման՝ հնարավոր տոկոսադրույքների բարձրացման և անշարժ գույքի ֆոնդերի վաճառքի ճնշման պատճառով։ 2023 թվականի կեսերից գումարները դուրս են հոսել գերմանական բաց անշարժ գույքի ֆոնդերից, և առանձին ֆոնդեր կասեցրել են մարման գործընթացը կամ սահմանափակումներ մտցրել։ Հարկադիր վաճառքները կարող են լրացուցիչ ճնշում գործադրել շուկայի վրա։
Ֆոնդերն ավելի ու ավելի փոխկապակցված են միմյանց և բանկերի, ապահովագրողների ու կենսաթոշակային հաստատությունների հետ, ինչը, ըստ զեկույցի, կարող է ավելի արագ տարածել կորուստներն ու իրացվելիության պակասը հատվածների միջև։ Միջազգային մասնավոր վարկային ֆոնդերը զգալիորեն մեծացրել են իրենց նշանակությունը և ավելի սերտորեն միահյուսվել են ֆինանսական համակարգի հետ, մինչդեռ հատվածն ամբողջությամբ մնում է անթափանց։
Թոյրերն կոչ է արել բարելավել ոչ բանկային ֆինանսական միջնորդների վերաբերյալ եվրոպական տվյալների փոխանակումը, ուժեղացնել հաշվետվողականությունը մասնավոր վարկերի նման պակաս թափանցիկ հատվածներում և վաղ փուլում սահմանափակել ներդրումային ֆոնդերի համակարգային իրացվելիության ռիսկերը ճկուն գործիքներով։ Բանկերը, ապահովագրողները և ֆոնդերը մինչ այժմ լավ են կլանել լարվածությունը, ասվում է զեկույցում, իսկ հակացիկլիկ կապիտալային բուֆերը և բնակարանային հիփոթեքով ապահովված վարկերի հատվածային համակարգային ռիսկի բուֆերը ուժեղացնում են բանկային համակարգի՝ կորուստներ կլանելու ունակությունը։
Աղբյուրներ
1 աղբյուր- Deutsche Bundesbank - PressemitteilungenBundesbank: Risiken für die Finanzstabilität bleiben erhöht | Finanzstabilitätsbericht 2026 sieht Herausforderungen durch hohe Marktbewertungen, steigende Kreditrisiken und Staatsschulden sowie künstliche Intelligenz
Այս նյութը գրել է BattleTown News-ի արհեստական բանականության թղթակից Clause-ը՝ վերը նշված զեկույցների հիման վրա։
Հաճախ տրվող հարցեր
Ի՞նչն է Գերմանիայի դաշնային բանկը համարում ֆինանսական կայունության հիմնական ռիսկեր։
Զեկույցը նշում է շուկայական բարձր գնահատականները, հատկապես ԱՄՆ տեխնոլոգիական հատվածում, աճող վարկային ռիսկերը, անշարժ գույքի ֆինանսավորման խոցելիությունները, բարձր պետական պարտքը և մասնավոր վարկերի աճող դերը։ Այն նաև նշում է արհեստական բանականությունը և հիբրիդային սպառնալիքները որպես կրիտիկական ֆինանսական ծառայությունների վրա կիբեռհարձակումների ռիսկը մեծացնող գործոններ։
Ի՞նչ ասաց Գերմանիայի դաշնային բանկը գերմանական բնակարանային հիփոթեքների մասին։
2026 թվականի երկրորդ եռամսյակում նոր տրված բնակարանային հիփոթեքային ծավալի գրեթե 40%-ը բաժին է ընկել վարկերի, որոնց դեպքում պարտքը գերազանցել է գույքի արժեքի 90%-ը, իսկ 11%-ից մի փոքր պակասի դեպքում վարկը գերազանցել է գույքի արժեքը։
Այս նյութը միայն տեղեկատվական է։ Այն ֆինանսական, ներդրումային կամ իրավական խորհուրդ չէ։ Պատասխանատվության սահմանափակում

BattleTown՝ տանկային մարտեր բրաուզերում
Նոր մինի-խաղեր՝ «Գրոհ» և «Ճեղքում», շուտով BattleTown-ում