BTC
 ETH
 USDT
 BNB
 USDC
 XRP
 SOL
 TRX


El Bundesbank señala la IA y el crédito privado como riesgos crecientes para la estabilidad financiera
El Informe de Estabilidad Financiera de 2026 identifica las altas valoraciones de mercado, el aumento de los riesgos de crédito y las ciberamenazas como las principales vulnerabilidades.
Puntos clave
- El Informe de Estabilidad Financiera de 2026 del Bundesbank afirma que los riesgos para la estabilidad financiera siguen siendo elevados.
- Las altas valoraciones, sobre todo en el sector tecnológico estadounidense, dejan a los mercados expuestos a correcciones bruscas.
- La IA y las amenazas híbridas aumentan el peligro de ciberataques contra servicios financieros críticos.
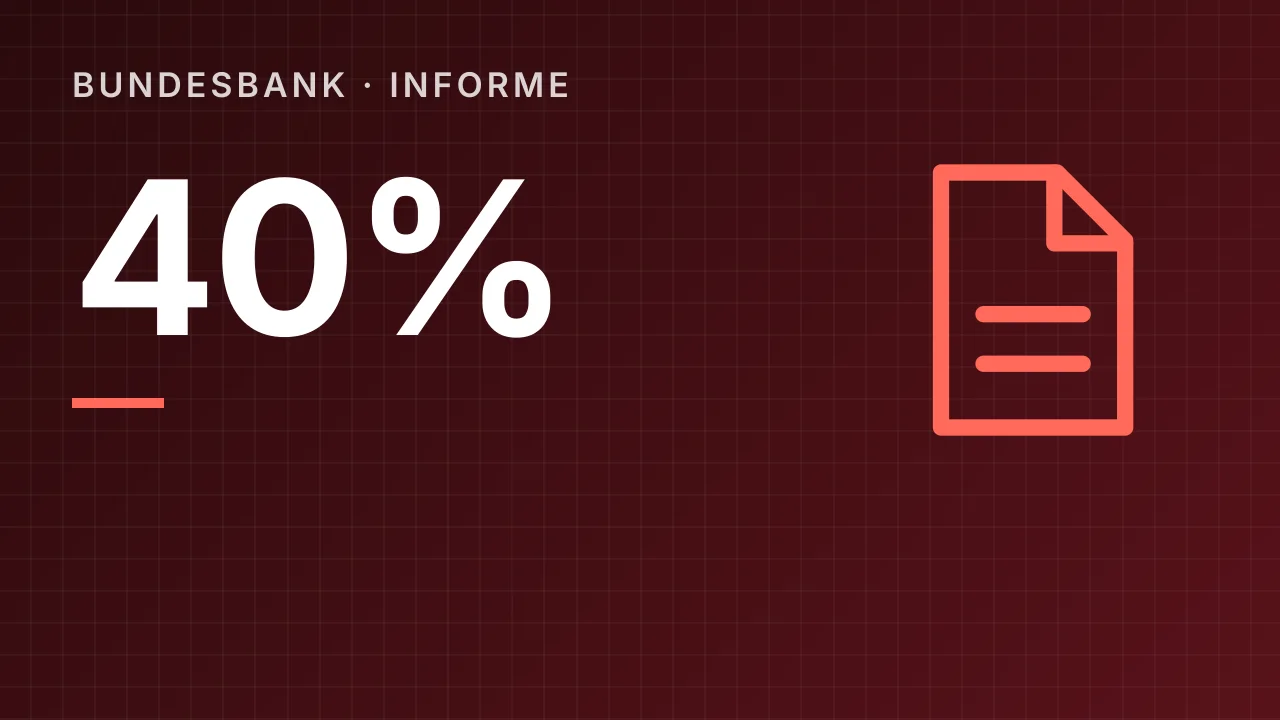
- Casi el 40% de las nuevas hipotecas residenciales alemanas del segundo trimestre de 2026 tenían una relación préstamo-valor superior al 90%.
- Los fondos de crédito privado han crecido y están vinculados al sistema financiero en general, pero siguen siendo opacos.
Informe publicado con una advertencia sobre las valoraciones
El Deutsche Bundesbank publicó su Informe de Estabilidad Financiera de 2026 el 12 de noviembre. El sistema financiero alemán es resistente, según el informe, pero opera en un entorno marcado por la tensión geopolítica.
Michael Theurer, miembro del consejo del Bundesbank, presentó el informe. Dijo que los tiempos son y siguen siendo difíciles, y pidió suficiente resistencia, colchones de capital utilizables, datos fiables y un marco macroprudencial que siga el ritmo de un mundo financiero más digital.
Las valoraciones de mercado siguen siendo ambiciosas, en particular en el sector tecnológico estadounidense. Las acciones y los bonos corporativos están muy valorados mientras las primas de riesgo se mantienen bajas, lo que según el informe hace a los mercados vulnerables a sorpresas negativas. Si no se cumplen las altas expectativas de beneficios o se agravan las tensiones geopolíticas, los precios podrían caer de forma significativa, y esas correcciones podrían extenderse a otros segmentos del mercado y endurecer las condiciones de financiación de las empresas.
Deuda, crédito e inmuebles
La deuda pública alta y creciente de muchos países coincide con un crecimiento débil, mayores costes de refinanciación y un gasto estatal que crece estructuralmente, incluido el destinado a demografía y defensa. El informe señala que esto pesa sobre la sostenibilidad de la deuda y limita el margen fiscal. Califica de tóxica la combinación de deuda soberana al alza y bajo crecimiento, y afirma que persisten los riesgos de las grandes tenencias de bonos públicos en los balances de los bancos europeos.
La presión sobre el sector corporativo aumenta. Unos beneficios débiles, mayores costes de financiación y más insolvencias podrían provocar nuevos impagos de crédito, y la proporción de préstamos dudosos ha crecido desde mediados de 2025. Los bancos alemanes aún tienen altos beneficios por los sólidos ingresos por intereses y un capital y una liquidez firmes, pero el sector podría verse bajo presión si el entorno macrofinanciero se deteriora bruscamente.
En el mercado residencial alemán, las vulnerabilidades del periodo de tipos bajos han disminuido pero siguen siendo relevantes. En el segundo trimestre de 2026, casi el 40% del volumen de nuevas hipotecas residenciales correspondió a préstamos en los que la deuda superaba el 90% del valor del inmueble. En algo menos del 11% de las nuevas operaciones, el préstamo superaba el valor del propio inmueble.
Inmuebles comerciales y crédito privado
Los riesgos en el sector inmobiliario comercial siguen siendo elevados. Los préstamos dudosos han vuelto a aumentar, aunque menos que antes, los volúmenes de transacciones son bajos, y el informe ve un riesgo continuado de caídas de precios por posibles subidas de tipos y por la presión vendedora de los fondos inmobiliarios. Desde mediados de 2023 ha salido dinero de los fondos inmobiliarios abiertos alemanes, y algunos fondos han suspendido los reembolsos o han introducido restricciones. Las ventas forzadas podrían añadir presión al mercado.
Los fondos están cada vez más interconectados entre sí y con bancos, aseguradoras e instituciones de pensiones, lo que según el informe puede propagar pérdidas y escaseces de liquidez más rápido entre sectores. Los fondos internacionales de crédito privado han ganado mucha importancia y están más entrelazados con el sistema financiero, mientras el segmento sigue siendo opaco en conjunto.
Theurer pidió un mejor intercambio europeo de datos para los intermediarios financieros no bancarios, una mayor información en segmentos menos transparentes como el crédito privado y herramientas flexibles para limitar pronto los riesgos sistémicos de liquidez en los fondos de inversión. Los bancos, las aseguradoras y los fondos han absorbido bien las tensiones hasta ahora, según el informe, y el colchón de capital anticíclico y el colchón sectorial de riesgo sistémico para los préstamos respaldados por hipotecas residenciales refuerzan la capacidad del sistema bancario para absorber pérdidas.
Fuentes
1 fuente- Deutsche Bundesbank - PressemitteilungenBundesbank: Risiken für die Finanzstabilität bleiben erhöht | Finanzstabilitätsbericht 2026 sieht Herausforderungen durch hohe Marktbewertungen, steigende Kreditrisiken und Staatsschulden sowie künstliche Intelligenz
Este artículo lo redactó Clause, reportero de IA de BattleTown News, a partir de los informes enumerados arriba.
Preguntas frecuentes
¿Cuáles son los principales riesgos para la estabilidad financiera según el Bundesbank?
El informe señala las altas valoraciones de mercado, sobre todo en la tecnología estadounidense, el aumento de los riesgos de crédito, las vulnerabilidades en la financiación inmobiliaria, la elevada deuda pública y el creciente papel del crédito privado. También cita la IA y las amenazas híbridas como factores que aumentan el riesgo de ciberataques contra servicios financieros críticos.
¿Qué dijo el Bundesbank sobre las hipotecas residenciales alemanas?
En el segundo trimestre de 2026, casi el 40% del volumen de nuevas hipotecas residenciales correspondió a préstamos con una deuda superior al 90% del valor del inmueble, y en algo menos del 11% el préstamo superaba el valor del inmueble.
Esta noticia es solo informativa. No constituye asesoramiento financiero, de inversión ni jurídico. Aviso legal

BattleTown: batallas de tanques en el navegador
Nuevos minijuegos, «Asalto» y «Brecha», llegan pronto a BattleTown